En el primer Índice de Ansiedad por las Tarjetas de Crédito de Consolidated Credit, el 61% de los estadounidenses afirmó sentirse preocupado por cuánto debe en sus tarjetas de crédito. Para muchos, esta preocupación no es algo pasajero. Afecta su estado de ánimo, su disposición a abrir la correspondencia que reciben e incluso cuánto están dispuestos a compartir sobre sus deudas con las personas más cercanas.
Esta primera encuesta buscó medir algo que la mayoría de las investigaciones sobre tarjetas de crédito suelen pasar por alto: no solo cuánto deben las personas, sino también cómo se sienten al tener esas deudas, cómo cambian esas emociones según la generación y qué medidas, si las hay, están tomando para enfrentar la situación.
Conclusiones clave
- La mayoría de los estadounidenses (61%) se preocupa por sus deudas de tarjetas de crédito, y la mitad de quienes sienten esta preocupación afirma que afecta su estado de ánimo al menos varias veces por semana.
- La preocupación alcanza su punto más alto en la mediana edad, no en la vejez. Tres de cada cuatro estadounidenses de entre 30 y 44 años (75%) se preocupan por sus deudas de tarjetas de crédito, en comparación con el 34% de los mayores de 60 años.
- Las personas mayores tienden a guardar sus preocupaciones para sí mismas. Entre los estadounidenses mayores de 60 años que se preocupan por sus deudas, el 60% afirma que nadie en su entorno sabe cómo se sienten al respecto, casi el triple del porcentaje registrado entre las personas de 30 a 44 años (22%).
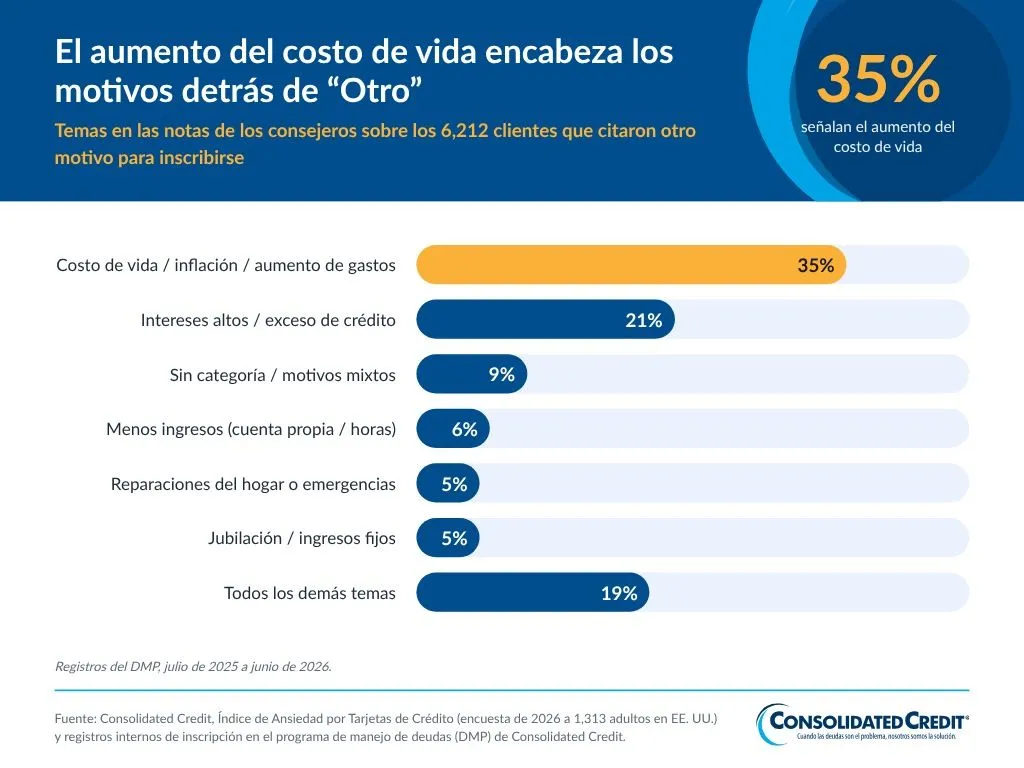
- Los intereses generan la mayor preocupación, pero la reducción de ingresos y el costo de vida impulsan más inscripciones. La acumulación de intereses es la principal preocupación entre los encuestados (34%). Sin embargo, según los registros del Programa de Manejo de Deudas (PMD) de Consolidated Credit, la reducción de ingresos es la razón más frecuente por la que los clientes se inscriben (33%). Entre quienes mencionaron otros motivos, el aumento del costo de vida fue el tema más común en las notas de los consejeros.
¿Cuántos estadounidenses se preocupan por sus deudas de tarjetas de crédito?
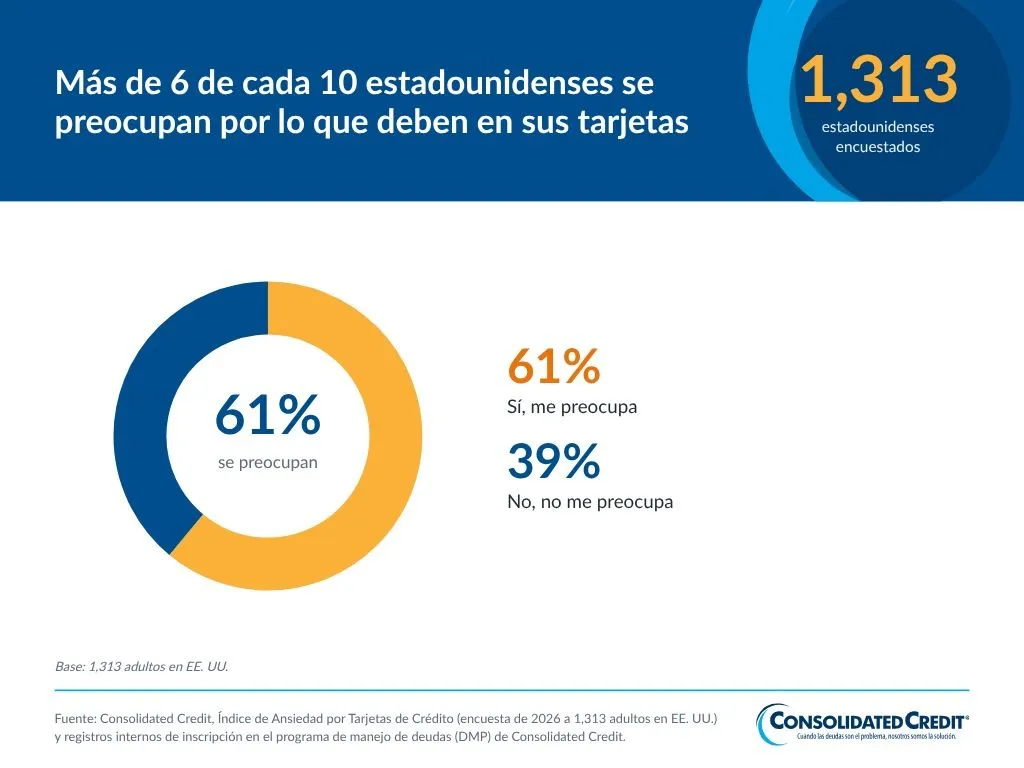
El índice comenzó con una pregunta sencilla: ¿Alguna vez se preocupa por cuánto debe en sus tarjetas de crédito?
Responder afirmativamente no significaba que la preocupación tuviera que ser constante o intensa, sino simplemente que existiera.
De los 1,313 encuestados, 806 respondieron que sí, mientras que los otros 507 dijeron que no. Este último grupo incluye tanto a personas que pagan el saldo completo de sus tarjetas cada mes como a quienes no tienen tarjetas de crédito, ya que la encuesta no preguntó específicamente sobre ninguna de estas situaciones.
Por lo tanto, el 61% representa a todos los adultos estadounidenses, no solamente a quienes tienen deudas de tarjetas de crédito.
Entre los estadounidenses que mantienen un saldo pendiente de un mes a otro, es casi seguro que el porcentaje de personas preocupadas sea mayor.
Solo quienes respondieron afirmativamente continuaron con las preguntas sobre su estado de ánimo, estados de cuenta, disposición a hablar sobre sus deudas y estrategias para afrontar la situación. Por eso, los porcentajes presentados en esas secciones describen específicamente a las personas que manifestaron preocupación.
Por ejemplo, un hallazgo que afecta a un tercio de las personas preocupadas equivale aproximadamente a uno de cada cinco adultos estadounidenses.
¿Con qué frecuencia se preocupan por sus deudas?
Para la mitad de quienes se preocupan por sus deudas de tarjetas de crédito, esa inquietud permanece en segundo plano, en lugar de convertirse en una preocupación constante.
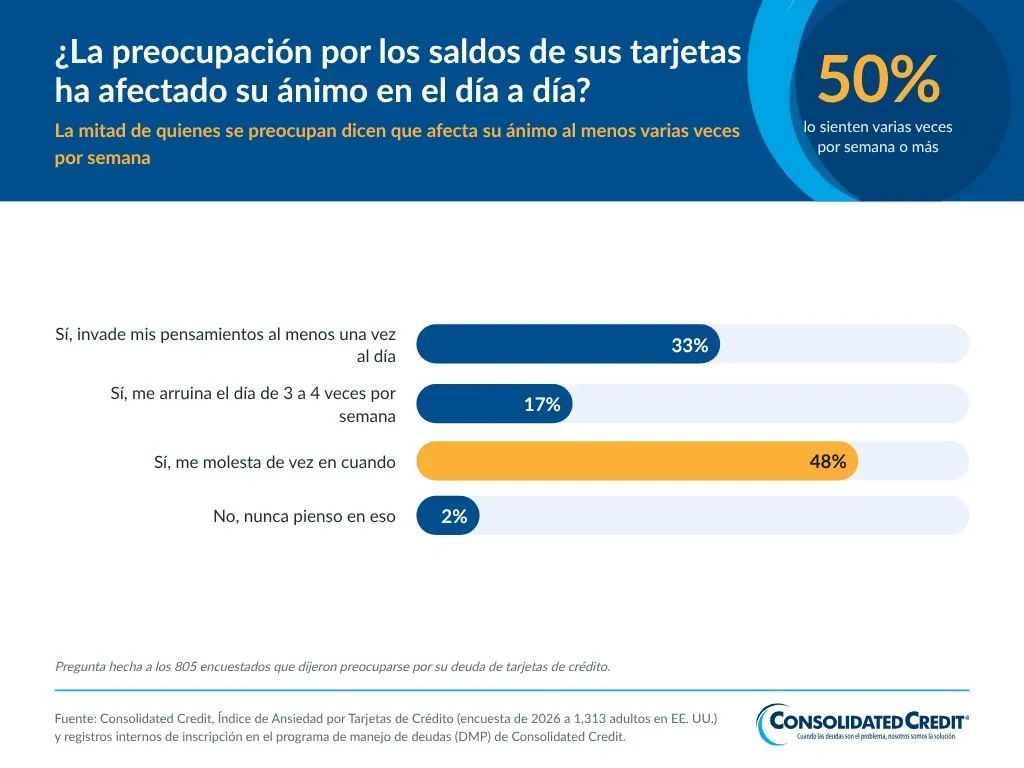
Sin embargo, para una de cada tres personas, la preocupación se acerca más a una obsesión diaria: una inquietud que aparece incluso cuando el saldo de sus tarjetas no ha cambiado durante ese día.
¿Cómo afectan las deudas de tarjetas de crédito al estado emocional?
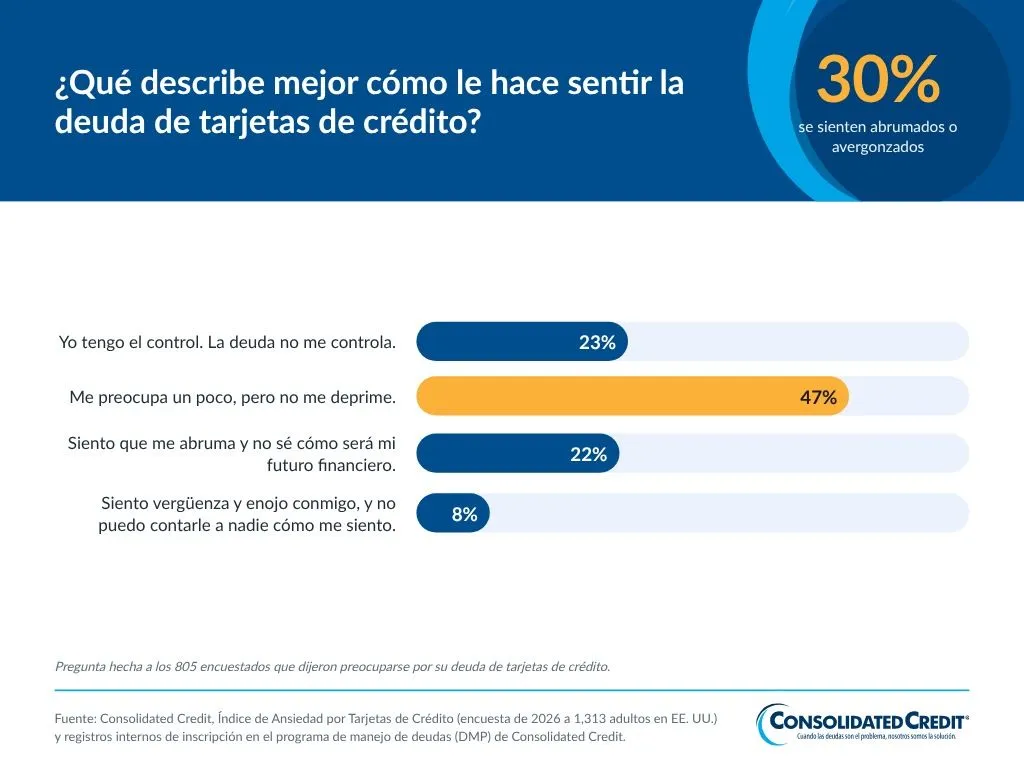
Casi un tercio de las personas preocupadas describe emociones que van más allá de una inquietud financiera habitual.
Algunas se sienten abrumadas al pensar en el futuro, mientras que otras sienten demasiada vergüenza como para hablar de sus deudas.
Esto representa una proporción importante de personas para quienes las deudas de tarjetas de crédito no son únicamente un problema financiero, sino también una carga emocional.
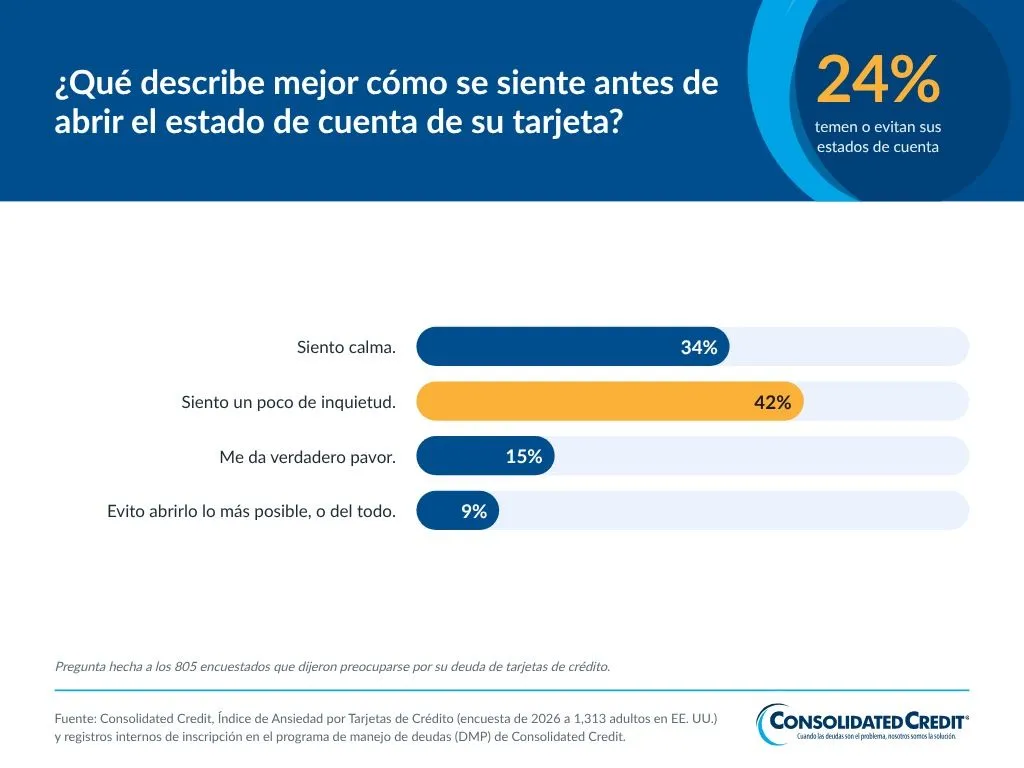
¿Cómo reaccionan las personas al recibir sus estados de cuenta?
Casi una cuarta parte de quienes se preocupan por sus deudas siente temor o evita deliberadamente revisar sus estados de cuenta.
Este comportamiento merece atención.
Evitar revisar los estados de cuenta puede permitir que los saldos aumenten silenciosamente, mientras la ansiedad relacionada con esas deudas también continúa creciendo.
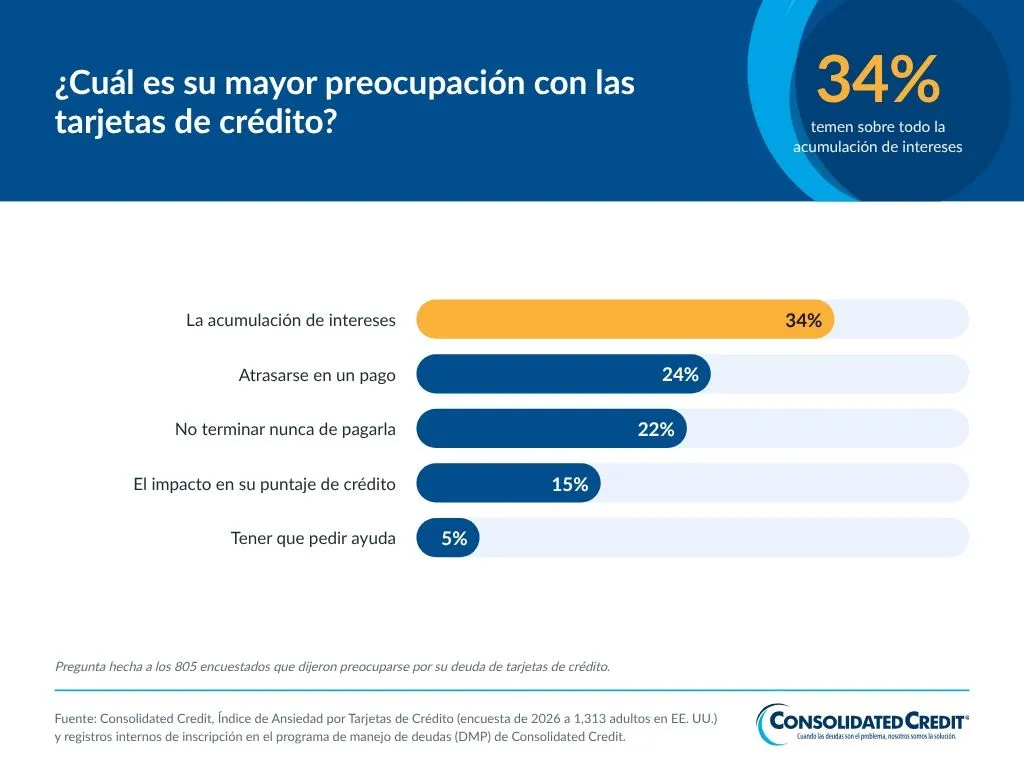
¿Qué es lo que más preocupa a los estadounidenses sobre sus tarjetas de crédito?
Los intereses son la principal fuente de preocupación, mencionada por aproximadamente un tercio de los encuestados.
Un hallazgo interesante es que tener que pedir ayuda ocupa el último lugar entre las preocupaciones.
Esto sugiere que, para la mayoría de las personas, la principal barrera psicológica no es el orgullo, sino la deuda en sí misma.
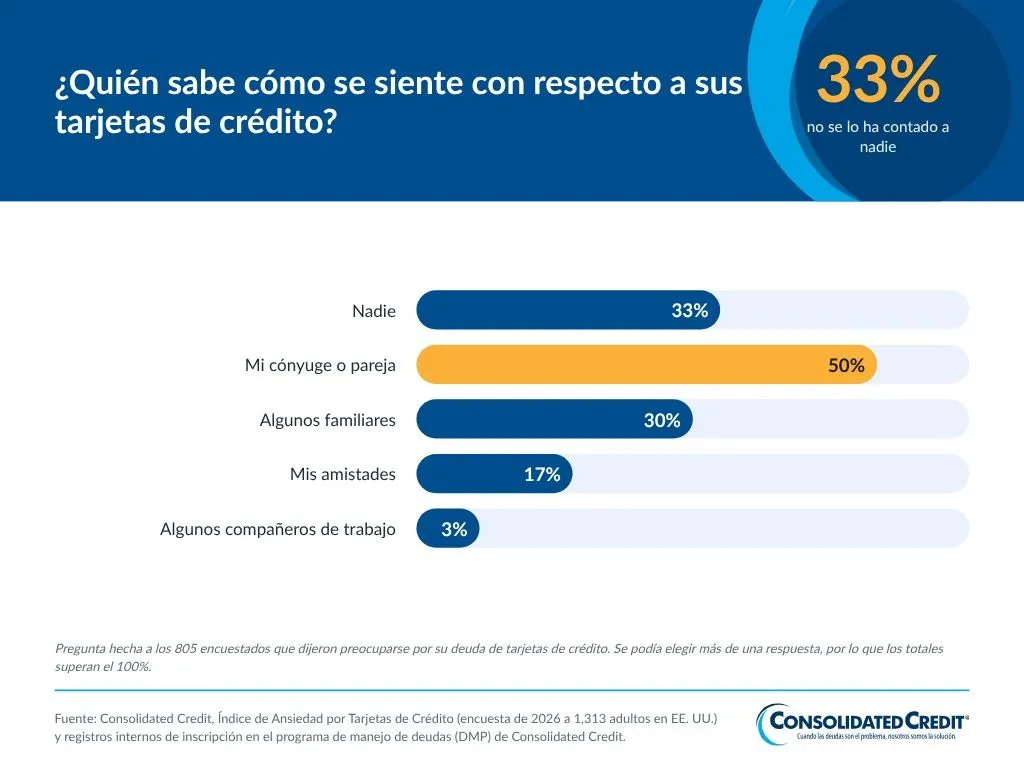
¿Con quién hablan las personas sobre sus deudas?
Un tercio de quienes se preocupan por sus deudas de tarjetas de crédito no se lo ha contado a nadie.
Por otra parte, la mitad afirma que su cónyuge o pareja conoce su preocupación.
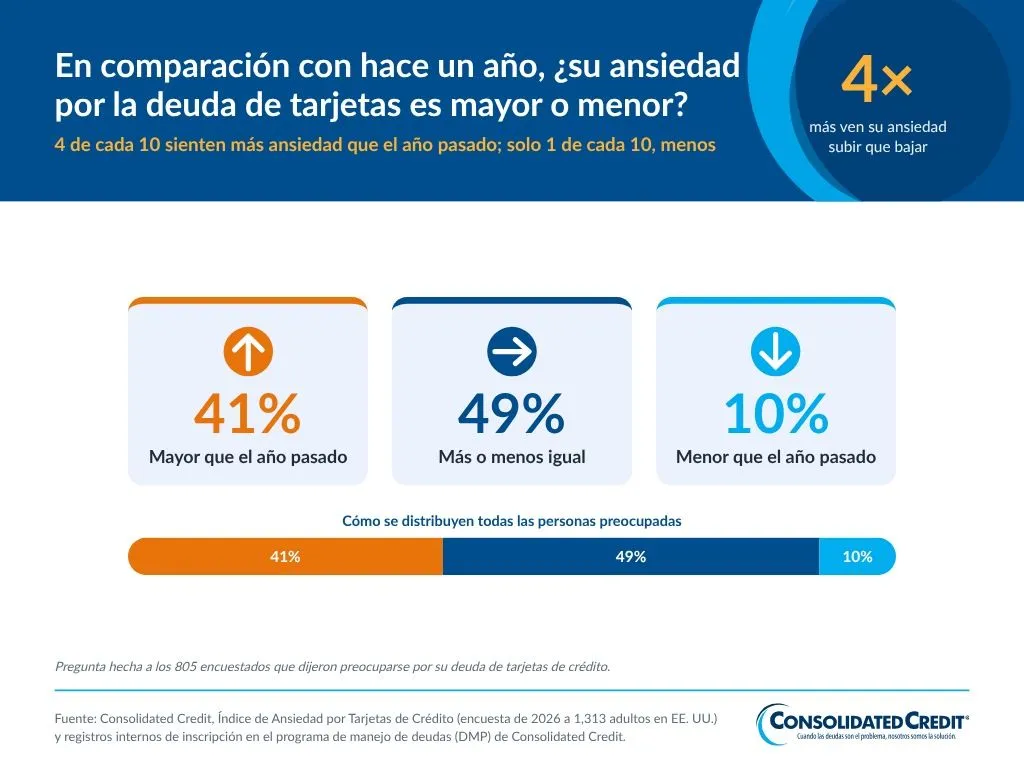
¿Ha aumentado o disminuido la preocupación durante el último año?
Por cada persona que afirma sentirse menos preocupada por sus deudas de tarjetas de crédito durante el último año, hay cuatro que aseguran que su ansiedad ha empeorado.
Al tratarse del primer año de medición, este resultado proporciona a Consolidated Credit un punto de referencia para evaluar cómo evoluciona esta preocupación en el futuro.
Sin embargo, por sí solo ya revela que, para una proporción importante de estadounidenses, la carga emocional relacionada con las deudas está evolucionando en una dirección desfavorable.
¿Qué hacen los estadounidenses para enfrentar sus preocupaciones financieras?
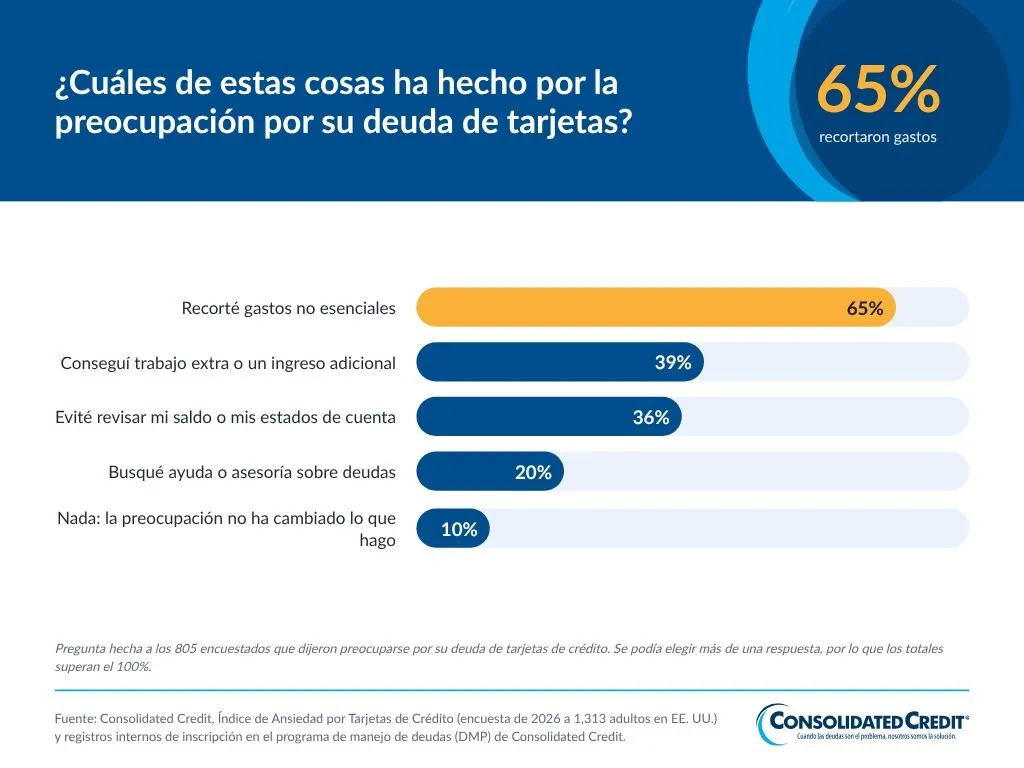
Reducir gastos y buscar ingresos adicionales son las dos respuestas más comunes entre quienes se preocupan por sus deudas.
Se trata de medidas prácticas que las personas pueden implementar por su cuenta.
Sin embargo, hay un dato preocupante: más personas afirman haber evitado revisar sus saldos (36%) que haber buscado ayuda o asesoramiento para manejar sus deudas (20%).
La preocupación claramente está influyendo en el comportamiento de la mayoría de los encuestados, pero no siempre los está motivando a buscar ayuda.
¿Cómo cambia la preocupación por las deudas según la edad?
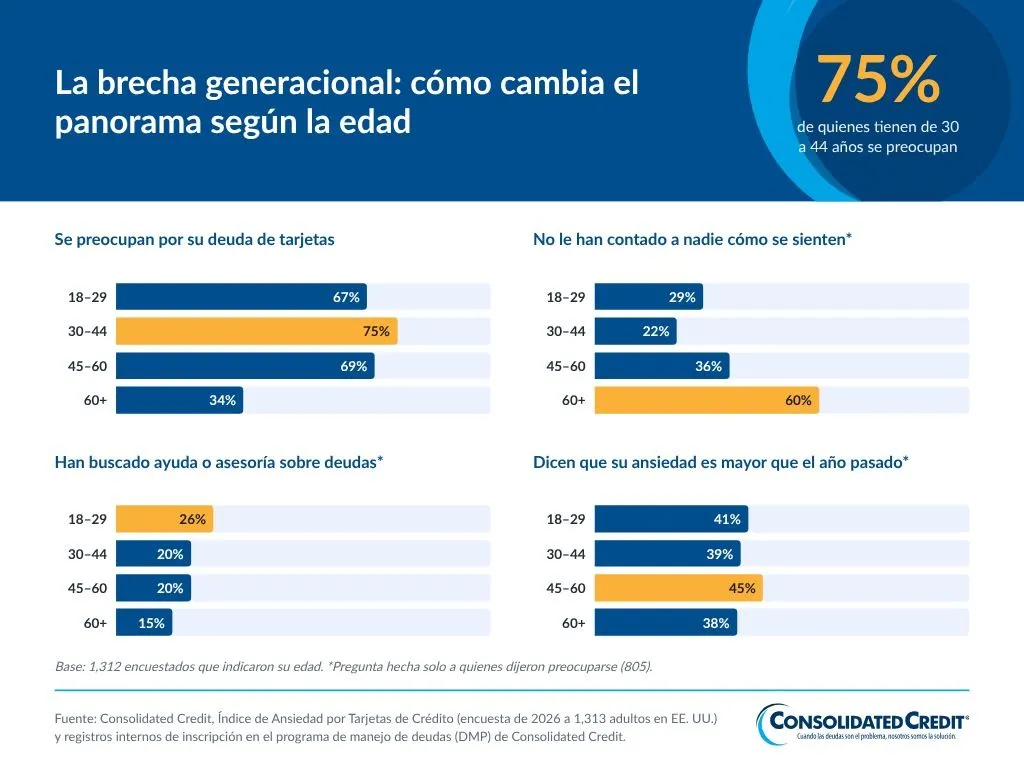
La preocupación por las deudas de tarjetas de crédito disminuye considerablemente después de los 60 años.
Entre los estadounidenses:
- De 18 a 29 años, el 67% afirma preocuparse por sus deudas.
- De 30 a 44 años, el porcentaje alcanza el 75%.
- De 45 a 60 años, el 69% expresa preocupación.
- Entre los mayores de 60 años, el porcentaje cae al 34%.
Esta disminución representa la diferencia más marcada de todo el conjunto de datos.
La encuesta no permite determinar exactamente por qué ocurre. Factores como saldos de deuda más bajos, hipotecas ya pagadas o una diferente tolerancia al riesgo podrían influir.
Por lo tanto, se trata de un hallazgo importante que debe destacarse, pero no de una tendencia cuya causa pueda establecerse a partir de esta investigación.
Las personas mayores que se preocupan por sus deudas son las que menos hablan del tema
Aunque muchas menos personas mayores de 60 años manifiestan preocupación por sus deudas, aquellas que sí la sienten son, por mucho, las menos propensas a compartirla.
El 60% afirma que nadie en su vida conoce esa preocupación, frente al 22% de las personas de entre 30 y 44 años.
La tendencia también se observa cuando se trata de hablar con la pareja.
Mientras que el 66% de las personas preocupadas de entre 30 y 44 años afirma que su cónyuge o pareja conoce su situación, solo el 28% de las personas preocupadas mayores de 60 años dice lo mismo.
Los adultos jóvenes son quienes más evitan revisar sus estados de cuenta, pero también quienes más buscan ayuda
Los encuestados de entre 18 y 29 años presentan el porcentaje más alto de personas que evitan revisar sus estados de cuenta.
Al mismo tiempo, también son quienes más han explorado opciones de ayuda o asesoramiento para manejar sus deudas: un 26%, frente a porcentajes de entre el 15% y el 20% en los demás grupos de edad.
Aunque estos comportamientos parecen contradictorios, juntos sugieren que los adultos jóvenes sienten ansiedad ante el problema, pero también muestran una mayor disposición que las generaciones mayores a tomar medidas para enfrentarlo.
La preocupación por el puntaje de crédito es mayor entre los más jóvenes y los mayores
La preocupación por el impacto de las deudas en el puntaje de crédito es más alta entre las personas de 18 a 29 años (21%) y las de 60 años o más (20%).
Sin embargo, las razones podrían ser distintas.
Los adultos jóvenes posiblemente todavía estén construyendo su historial crediticio, mientras que las personas mayores buscan proteger el historial que han desarrollado durante décadas.
Entre los adultos de 30 a 44 años y de 45 a 60 años, esta preocupación disminuye al 12% y 13%, respectivamente.
Estos grupos parecen concentrarse más en los intereses que siguen acumulándose y en el saldo total de sus deudas.
¿Cómo se comparan estos resultados con los datos reales de inscripción?
Fuente: Registros internos de inscripción al PMD de Consolidated Credit, no la encuesta de SurveyMonkey utilizada en el resto de este informe.
Los registros de inscripción al Programa de Manejo de Deudas (PMD) de Consolidated Credit permiten comparar las preocupaciones expresadas en la encuesta con los factores que realmente llevan a las personas a buscar ayuda.
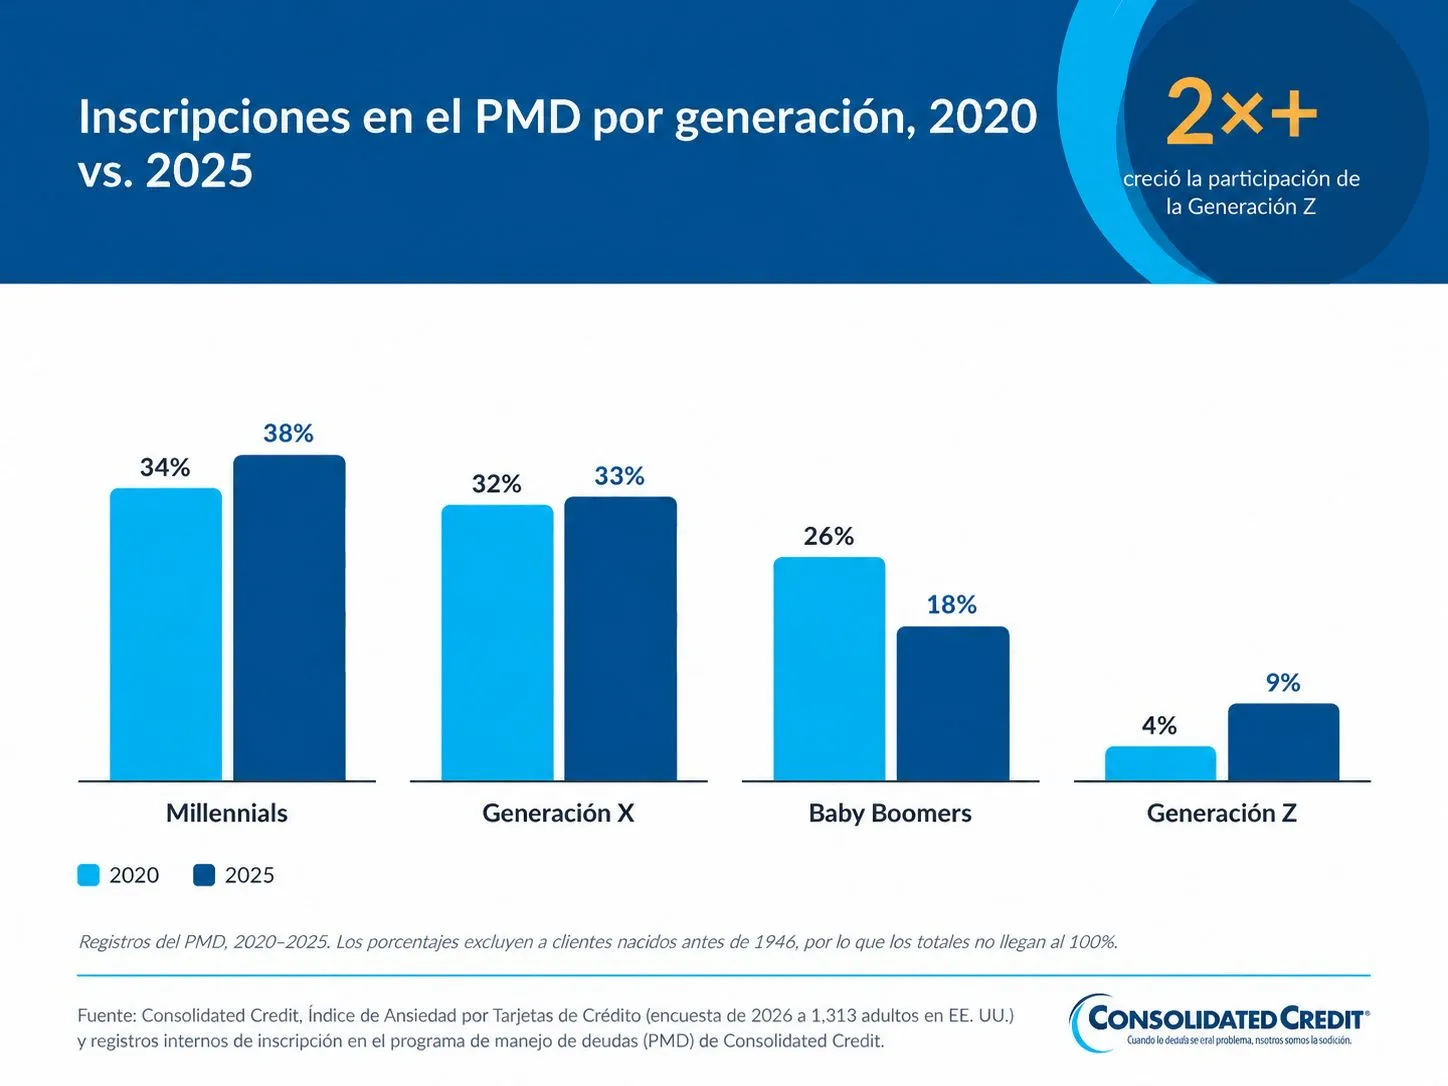
Los Millennials y la Generación X, que corresponden aproximadamente a los grupos de 30 a 44 años y de 45 a 60 años, donde se registraron los mayores niveles de preocupación, han representado alrededor de dos tercios o más de las inscripciones al PMD cada año desde 2020.
Además, la participación de los Millennials ha aumentado.
Por otro lado, la proporción de inscripciones de los Baby Boomers se ha reducido casi un tercio durante el mismo período, lo que coincide con el hallazgo de la encuesta de que la preocupación disminuye considerablemente después de los 60 años.
La participación de la Generación Z se ha más que duplicado.
Sin embargo, es importante considerar que parte de este crecimiento simplemente refleja que cada año más integrantes de la Generación Z alcanzan edades en las que comienzan a utilizar tarjetas de crédito.
Esto no significa necesariamente que cada individuo de esta generación esté experimentando mayores dificultades financieras que antes.
¿Por qué se inscriben realmente las personas en un Programa de Manejo de Deudas?
Las preocupaciones expresadas por los encuestados coinciden en parte con las razones por las que los clientes se inscriben al PMD, aunque no son exactamente las mismas.
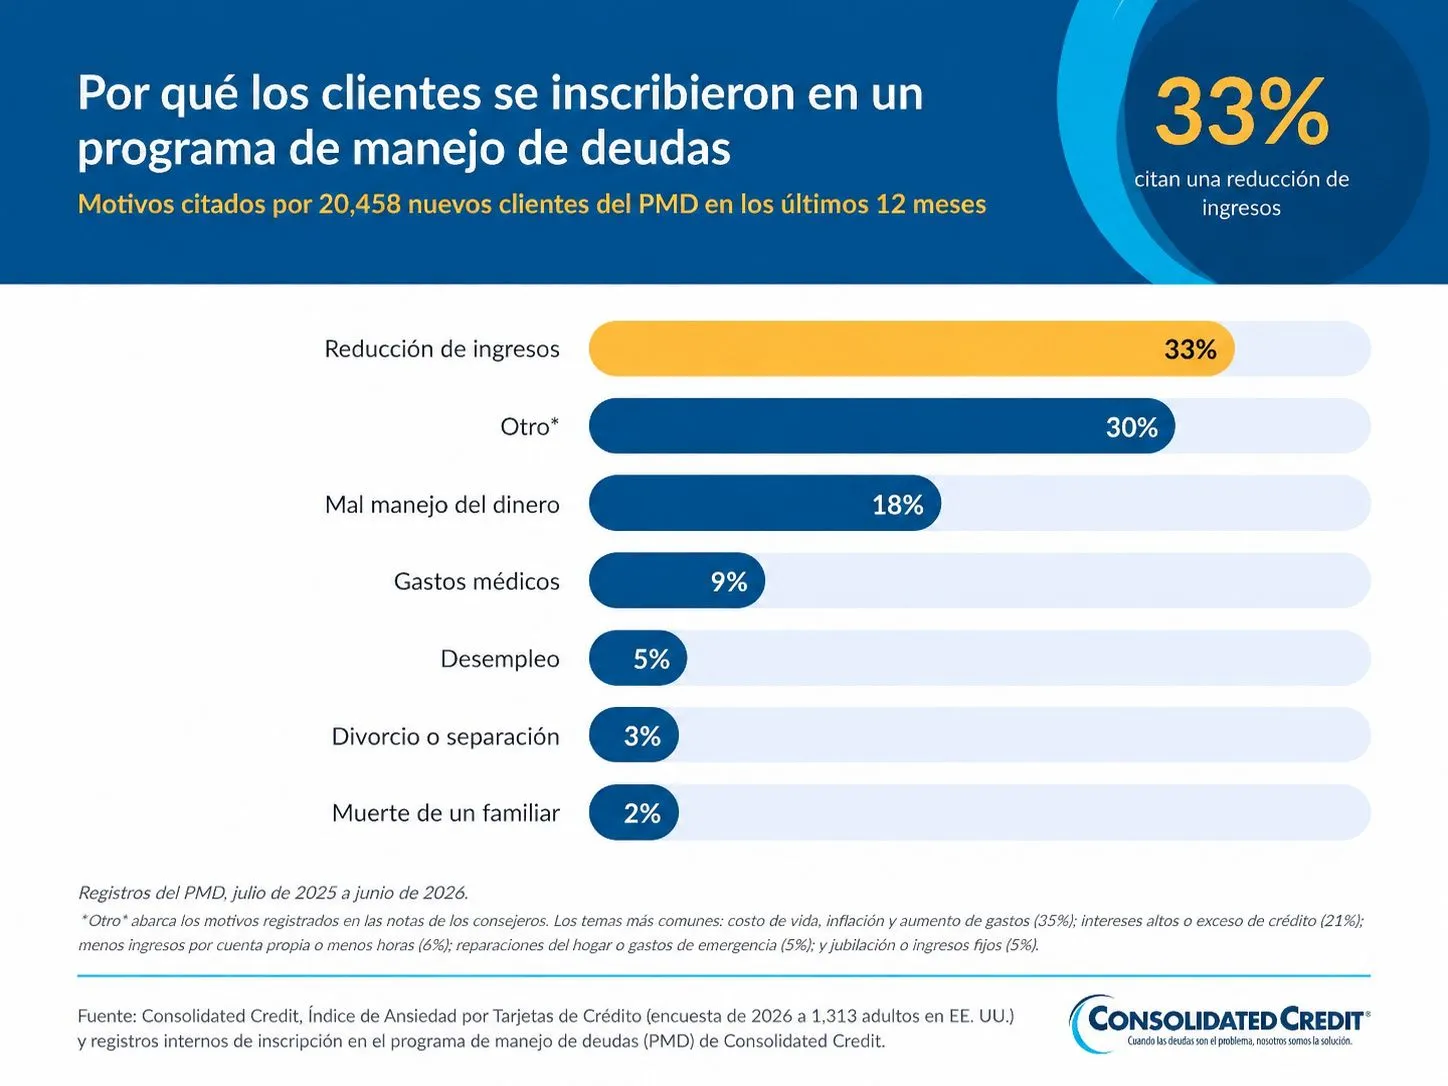
Entre los motivos mencionados por los 20,458 clientes que se inscribieron al PMD durante los últimos 12 meses, se encuentran los siguientes:
Entre los 6,212 clientes que seleccionaron la categoría «Otro» y proporcionaron una explicación escrita, se identificaron varios motivos recurrentes.
La acumulación de intereses, que fue la principal preocupación expresada en la encuesta, también aparece en estos registros, pero no ocupa el primer lugar.
El costo de vida, la inflación y el aumento de los gastos representan el tema más frecuente en las notas de los consejeros sobre las razones por las que los clientes necesitaron ayuda.
Los intereses elevados y el endeudamiento excesivo ocupan un segundo lugar muy cercano.
En ambos casos, el principal factor que impulsa a las personas a inscribirse, tanto en los motivos registrados formalmente como en las explicaciones escritas, suele ser una reducción de ingresos o un aumento inesperado del costo de vida, más que la deuda en sí misma.
En otras palabras, las personas suelen preocuparse por los intereses, pero lo que finalmente las lleva a buscar ayuda es, con mayor frecuencia, lo que ocurrió con sus ingresos o sus gastos.
Pocas personas preocupadas por sus deudas buscan ayuda
Solo el 20% de los encuestados que manifiestan preocupación por sus tarjetas de crédito afirma haber explorado opciones de ayuda o asesoramiento para manejar sus deudas.
Otro dato que merece atención es que el saldo promedio de deuda al momento de inscribirse en el PMD aumentó a aproximadamente $19,100 en 2025, frente a unos $13,400 en 2024.
Este incremento interanual fue más pronunciado que cualquier otro registrado en los años anteriores incluidos en el conjunto de datos.
Además, la tendencia se observa en los cuatro estados con mayor número de inscripciones: Florida, California, Texas y Nueva York.
Por lo tanto, no parece tratarse de una variación atribuible únicamente a una muestra pequeña.
Conclusión
Preocuparse por las deudas de tarjetas de crédito es algo común: el 61% de los estadounidenses afirma experimentar esta inquietud.
Sin embargo, este índice demuestra que la propia preocupación puede convertirse en una carga adicional, independiente del saldo de deuda que la originó.
La mitad de quienes se preocupan afirma que esta situación afecta su estado de ánimo al menos varias veces por semana.
Un tercio no se lo ha contado a nadie.
Y para una proporción importante de personas, esa preocupación se ha intensificado durante el último año, en lugar de disminuir.
La edad influye en estos resultados más que casi cualquier otro factor analizado.
La preocupación alcanza su nivel más alto durante la mediana edad y disminuye considerablemente después de los 60 años.
Sin embargo, los estadounidenses que tienen menos probabilidades de preocuparse también son quienes, cuando experimentan esa inquietud, tienen más probabilidades de enfrentarla en soledad.
Cuando se comparan las preocupaciones expresadas en la encuesta con los registros reales de inscripción de Consolidated Credit, los resultados son consistentes: las generaciones que reportan mayores niveles de preocupación también representan la mayor proporción de inscripciones al PMD.
Esto ocurre aunque el factor específico que las impulsa a buscar ayuda, como una reducción de ingresos o un aumento del costo de vida, no siempre coincida con aquello que dicen que más les preocupa.
Como primera medición de este tipo, el Índice de Ansiedad por las Tarjetas de Crédito proporciona a Consolidated Credit una referencia inicial para evaluar si, con el paso del tiempo, comienza a reducirse la diferencia entre la cantidad de personas que se preocupan por sus deudas y las pocas que buscan ayuda.
Metodología de la encuesta
Consolidated Credit encuestó a 1,313 estadounidenses sobre cómo se sienten respecto a sus deudas de tarjetas de crédito.
Los participantes que afirmaron preocuparse por sus saldos (806 personas) recibieron preguntas adicionales sobre cómo esa preocupación afecta su estado de ánimo, su comportamiento y sus relaciones personales. De ellos, 805 respondieron las preguntas de seguimiento.
Las respuestas se recopilaron a través de SurveyMonkey.
Los porcentajes se redondearon al número entero más cercano y, por lo tanto, es posible que no sumen exactamente el 100%.
Esta encuesta refleja las percepciones y emociones expresadas por los propios participantes y tiene fines educativos generales. No constituye una evaluación clínica de ansiedad ni de salud mental, y las experiencias individuales pueden variar.
Metodología de los datos internos
Las cifras sobre la participación de cada generación en las inscripciones y los motivos para inscribirse, mencionadas en la sección «¿Cómo se comparan estos resultados con los datos reales de inscripción?», provienen de los registros internos del Programa de Manejo de Deudas (PMD) de Consolidated Credit.
Estos datos constituyen un conjunto independiente de la encuesta y reflejan inscripciones reales de clientes,